Domain nachahmungstrieb.de kaufen?
Wir ziehen mit dem Projekt
nachahmungstrieb.de um.
Sind Sie am Kauf der Domain
nachahmungstrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachahmungstrieb.de kaufen?
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
Betaseptic Lösung zur Anwendung auf der Haut 1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur...32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
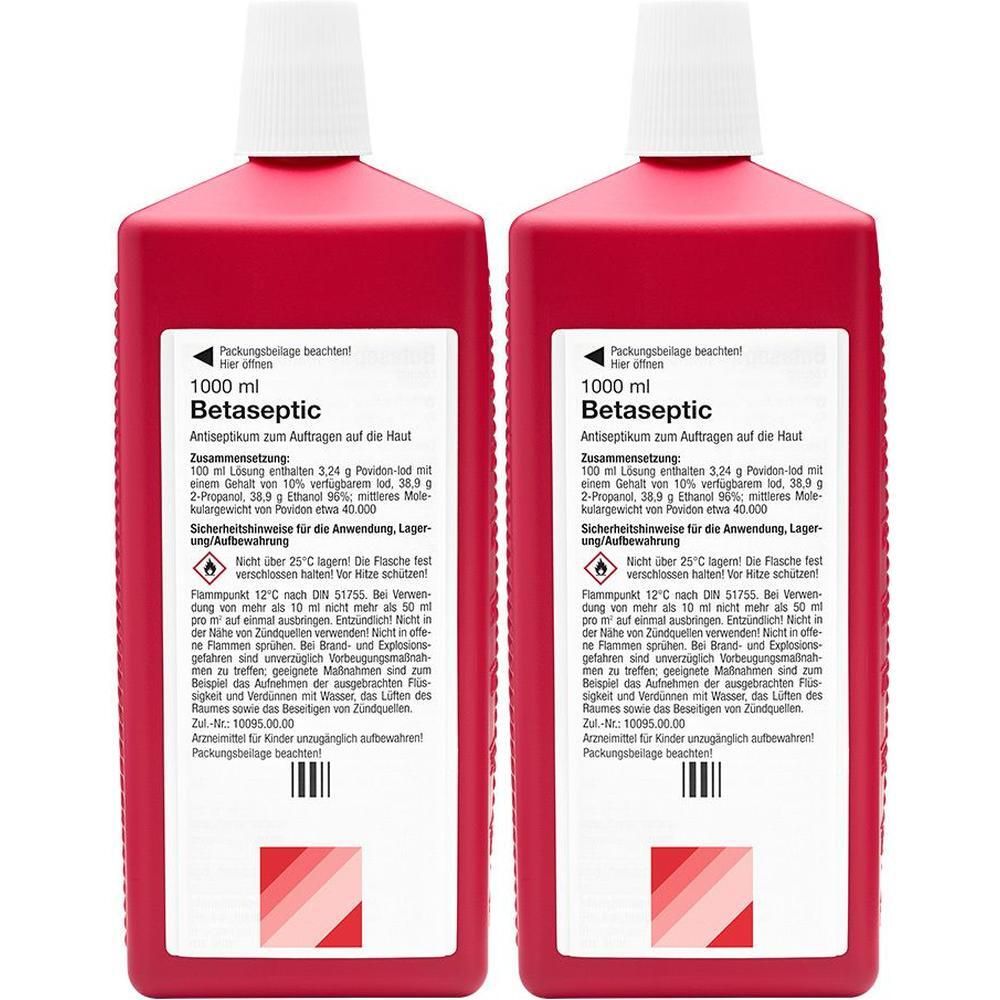
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive...35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lencioni, Patrick M.: Der VorteilDer Vorteil , Es gibt für Unternehmen einen Wettbewerbsvorteil, der mächtiger als jeder andere ist. Handelt es sich dabei um eine überlegene Strategie? Schnellere Innovationen? Klügere Mitarbeiter? Nein, sagt der New-York-Times-Bestsellerautor Patrick Lencioni. Es geht nicht darum, was erfolgreiche Spitzen-Unternehmen mehr oder besser wissen als zweitklassige Organisationen, und wie clever sie sind. Das Einzige, was zählt, ist, wie "gesund" (vital und robust) sie sind. Patrick Lencionis neues Buch vereinigt in neuer Form - diesmal ist es keine Business-Fabel - seine enorme Erfahrung und viele Erkenntnisse aus seinen bisherigen Büchern. Es ist eine umfassende Darstellung des einzigartigen Vorteils, den "organisatorische Gesundheit" bietet. Ein Unternehmen ist immer dann "gesund", wenn es eine geschlossene Einheit bildet, das heißt, wenn sein Management, seine Prozesse und seine Kultur vereinheitlicht sind und einem gemeinsamen Ziel folgen. Die Geschäftsführung, alle Manager und Mitarbeiter ziehen an einem Strang. Gesunde Organisationen sind frei von politischen Ränkespielen, Grabenkämpfen und Chaos. Sie übertreffen so ihre Konkurrenten und bieten ein Umfeld, das Top-Leistungsträger nie verlassen wollen. Angereichert mit Geschichten, Tipps und Anekdoten aus seiner Praxis als Unternehmensberater liefert Patrick Lencioni Managern und Geschäftsführern ein wegweisendes und umsetzbares Modell für organisatorische Gesundheit. Er führt die Leser Schritt für Schritt durch 4 "Disziplinen" für vitale und robuste Unternehmen und zeigt: - wie an der Spitze ein geschlossenes Team aufgebaut wird. - wie die Führungskräfte sich an einigen wenigen, aber entscheidenden Fragen ausrichten. - wie Mitarbeiter auf allen Ebenen von den Antworten der Organisation auf diese Fragen überzeugt werden. - wie die Prozesse und Verfahren genutzt werden, um das übergeordnete Ziel zu stützen. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20131106, Produktform: Leinen, Autoren: Lencioni, Patrick M., Übersetzung: Döbert, Brigitte, Seitenzahl/Blattzahl: 205, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 144, Höhe: 25, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **

Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
Betaseptic Lösung zur Anwendung auf der Haut 1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur...32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive...35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lencioni, Patrick M.: Der VorteilDer Vorteil , Es gibt für Unternehmen einen Wettbewerbsvorteil, der mächtiger als jeder andere ist. Handelt es sich dabei um eine überlegene Strategie? Schnellere Innovationen? Klügere Mitarbeiter? Nein, sagt der New-York-Times-Bestsellerautor Patrick Lencioni. Es geht nicht darum, was erfolgreiche Spitzen-Unternehmen mehr oder besser wissen als zweitklassige Organisationen, und wie clever sie sind. Das Einzige, was zählt, ist, wie "gesund" (vital und robust) sie sind. Patrick Lencionis neues Buch vereinigt in neuer Form - diesmal ist es keine Business-Fabel - seine enorme Erfahrung und viele Erkenntnisse aus seinen bisherigen Büchern. Es ist eine umfassende Darstellung des einzigartigen Vorteils, den "organisatorische Gesundheit" bietet. Ein Unternehmen ist immer dann "gesund", wenn es eine geschlossene Einheit bildet, das heißt, wenn sein Management, seine Prozesse und seine Kultur vereinheitlicht sind und einem gemeinsamen Ziel folgen. Die Geschäftsführung, alle Manager und Mitarbeiter ziehen an einem Strang. Gesunde Organisationen sind frei von politischen Ränkespielen, Grabenkämpfen und Chaos. Sie übertreffen so ihre Konkurrenten und bieten ein Umfeld, das Top-Leistungsträger nie verlassen wollen. Angereichert mit Geschichten, Tipps und Anekdoten aus seiner Praxis als Unternehmensberater liefert Patrick Lencioni Managern und Geschäftsführern ein wegweisendes und umsetzbares Modell für organisatorische Gesundheit. Er führt die Leser Schritt für Schritt durch 4 "Disziplinen" für vitale und robuste Unternehmen und zeigt: - wie an der Spitze ein geschlossenes Team aufgebaut wird. - wie die Führungskräfte sich an einigen wenigen, aber entscheidenden Fragen ausrichten. - wie Mitarbeiter auf allen Ebenen von den Antworten der Organisation auf diese Fragen überzeugt werden. - wie die Prozesse und Verfahren genutzt werden, um das übergeordnete Ziel zu stützen. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20131106, Produktform: Leinen, Autoren: Lencioni, Patrick M., Übersetzung: Döbert, Brigitte, Seitenzahl/Blattzahl: 205, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 144, Höhe: 25, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aicher, Florian: Weiter | NutzenWeiter | Nutzen , Bauernhäuser prägen die Identität der Allgäuer Kulturlandschaft seit Jahrhunderten. Die Zukunft bäuerlicher Hofstellen ist jedoch durch den Strukturwandel der Landwirtschaft bedroht, mit den Bauten droht die Kulturlandschaft zu verschwinden. Die Publikation Weiter|Nutzen zeigt rund zwanzig besonders interessante Projekte, in denen die Altbausubstanz landwirtschaftlicher Gebäude auf vorbildliche Weise zu neuem Leben erweckt wurde. Damit sollen Eigentümer|innen und potentielle Bauherr|inn|en angeregt werden, mit dem sensiblen Erhalt ihrer Höfe einen Beitrag zum authentischen Gesamterscheinungsbild der Region zu leisten. Gegliedert werden die hochwertig fotografierten und gestalteten Präsentationen der Projekte nach spezifischen Landschaftsbildern des Allgäus. Speziell für die Buchpublikation von Studierenden der Hochschule Augsburg erstellte Planunterlagen erlauben einen guten Vergleich vor und nach der Umbauphase der jeweiligen Hofstellen. Begleitend erörtern eine Historikerin, Architekt|innen, Landschaftsplaner, Museumsleiter und ein ehemaliger Kreisbaumeister Entwicklung und Perspektive der Baukultur, Typologie und Sanierungsmöglichkeiten. Das unterstreicht die Betrachtung der jeweiligen Fälle, die in einer Synopse mit Projektdaten verglichen werden. Ein Fachteil gibt abschließend konkrete praktische Ratschläge zum Umbau. Zudem ist eine Bildstrecke mit historischen Fotografien eingewoben, die einen Einblick in vergangene Zeiten der Allgäuer Kulturlandschaft gewährt. , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 202211, Produktform: Kartoniert, Autoren: Aicher, Florian~Huss, Wolfgang, Seitenzahl/Blattzahl: 216, Abbildungen: zahlreiche Abbildungen und Fotos, Keyword: Bauernhäuser; Haustypologie, Fachschema: Allgäu~Oberallgäu~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bauernhaus~Haus / Bauernhaus, Thema: Orientieren, Warengruppe: HC/Architektur, Fachkategorie: Architektur, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DETAIL, Verlag: DETAIL, Verlag: Detail Business Information GmbH, Länge: 286, Breite: 218, Höhe: 17, Gewicht: 812, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283650849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur...62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.